四川大决策投顾 摘要:创新药行业投资逻辑正从“讲管线故事”转向“兑现商业价值”。政策全链条扶持、BD出海爆发与临床数据兑现三重共振,推动行业从研发投入期切换至商业化盈利期。核心看临床数据质量、出海能力与现金流回正,优选具备全球竞争力的管线的公司,而非单纯博弈BD预期。
1.创新药行业概述
创新药,又称原创新药,指从化合物筛选、靶点发现等源头环节开始自主研发,拥有完整知识产权与核心专利保护,具备新颖化学结构、明确作用机制和临床价值的药物。它是医药产业技术壁垒最高、研发投入最大的领域,需历经药物发现、临床前研究、多期临床试验及药品监管部门审批等漫长环节,周期长、风险高、投入大,但一旦成功往往能填补临床空白、形成长期独占优势。在产业实践中,创新药通常涵盖化学药、生物药、细胞与基因治疗等前沿形态。其发展高度依赖基础研究、临床试验能力、资本投入与政策支持,是医药行业升级和科技竞争的核心赛道。
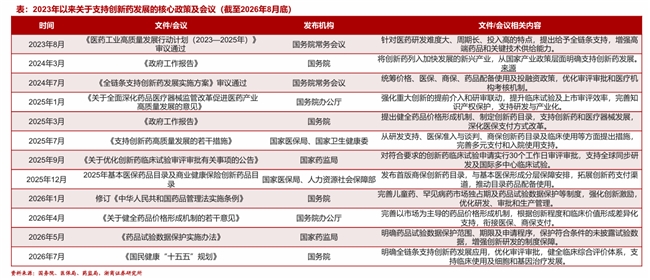
国内对创新药支持政策持续细化,覆盖研发、审批、支付和临床应用全链条。2023年以来,国家层面由顶层部署逐步推进至具体制度落地:研发端加快临床试验审评、完善数据保护等创新激励;商业化端推动医保与商保分层保障、优化价格形成机制,并支持药品入院使用,有望改善创新药研发效率与市场可及性。
2.国内创新药商业化快速放量,反哺研发
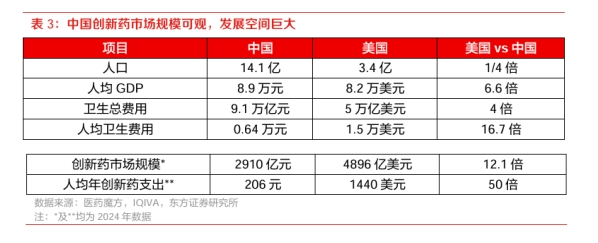
根据医药魔方及IQIVA统计,2024年中国创新药市场规模为2910亿元,一方面,从整体规模和人均支出看,相较美国仍存在巨大的发展空间;另一方面,国内创新药整体市场规模可观,是支撑中国创新药研发投入的源泉。
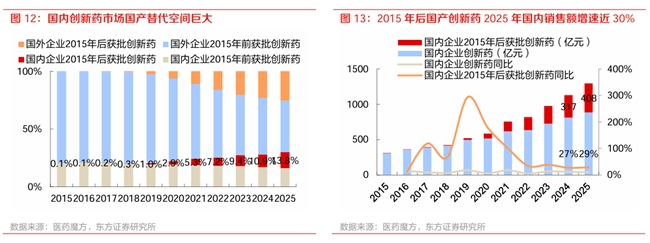
国产替代快速放量,国内收入反哺研发。从数据看,2025年国产创新药国内市场规模888亿元,占比30%,尤其2015年后获批的国产创新药市场规模408亿元,同比增长29%,占比仅14%。较低的占比反映出国内创新药市场仍具备广阔的国产替代空间,而随着国产新药近年来国内集中获批上市、纳入医保并开始爬坡,销售高增速有望维持,并进一步反哺研发。
3.BD量价齐升,创新药出海进入现金流兑现期
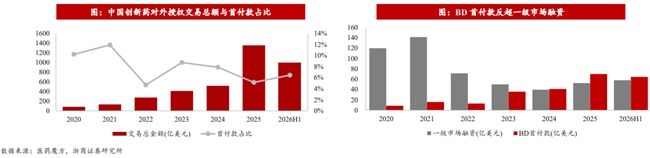
在医保控费常态化、商业健康险增量资金仍处于培育期的背景下,国内单一市场对创新药承接能力仍有约束。 BD 正从阶段性融资工具,升级为中国创新药企业接入全球支付体系、获取非稀释性现金流并延长研发的一条重要路径。
1)交易量价齐升,现金流加速兑现。2026H1中国创新药对外授权86笔、交易总额约997亿美元,已达到2025全年的74%;首付款64.5亿关元、达到2025全年的92%。平均首付款0.75亿美元,同比增长68%,快于平均交易金额34%的增速:首付款占比由5.2%升至6.5%,反映国内药企议价能力提升。首付款具有现金交付、不可退回和不稀释股权等特点,且自2024年起反超一级市场融资,行业正由“融资依赖”转向“自我造血”
2)大单密度明显提升,合作模式持续升级。2026H1全球BD交易金额前十项目中,中国药企占据8席,其中石药集团一阿斯利康交易总额185亿美元、恒瑞医药一BMS交易总额152亿美元。与此同时,合作模式由单品授权逐步转向多管线打包、共同开发和平台型合作,国内药企的研发能力与平台价值获得进一步认可。
3)海外需求与国内供给形成共振。K药、0药等重磅品种专利陆续到期,跨国药企面临专利悬崖,外部引进创新管线的需求提升:供给端,中国药企在ADC、双抗、GLP-1等前沿赛道已具备较强竞争力。
4.创新药收入维持快速增长态势,盈利规模效应显著
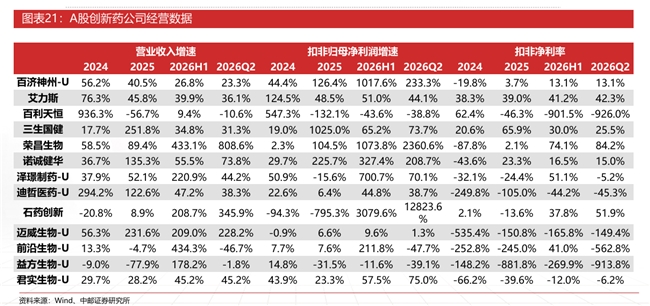
22家A股创新药上市公司26H1实现营收448.1亿元(+55.3%);实现归母净利润90.9亿元,扭亏大增406.5%。单季度来看,26Q2营收为260.0亿元(+68.3%)、归母净利润68.5亿元(+1119.3%),收入利润同环比均实现较大幅度改善。
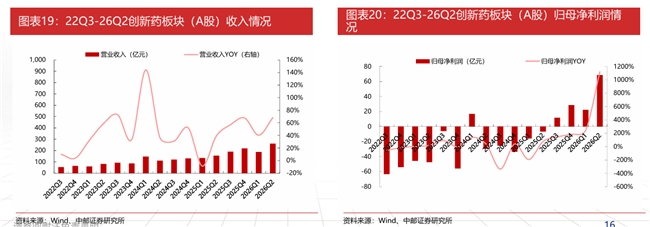
A股创新药公司重点品种商业化仍维持良好的放量趋势,如百济神州的泽布替尼、艾力斯的伏美替尼等,规模效应下大多数企业盈利端都能有明显改善,板块扭亏趋势显著;而BD相关收入26H1贡献显著,如荣昌生物、石药创新等,板块盈利与现金流的改善有望进一步激发药企创新投入力度,预期国产新药的全球竞争力以及国际合作数量仍将持续提升。
5.创新药行业投资逻辑与个股梳理
创新药行业投资逻辑正从“讲管线故事”转向“兑现商业价值”。政策全链条扶持、BD出海爆发与临床数据兑现三重共振,推动行业从研发投入期切换至商业化盈利期。核心看临床数据质量、出海能力与现金流回正,优选具备全球竞争力的管线的公司,而非单纯博弈BD预期。
风险提示:政策落地不及预期的风险、研发进度不及预期的风险、临床数据不及预期或研发失败的风险、商业化不及预期的风险等。
参考资料:
1.2026-9-14浙商证券——A股四季度策略:市场筑底,菱形待机
2.2026-9-10浙商证券——国内商业化快速兑现,海外商业化有望爆发
3.2026-7-13东方证券——创新药准入破冰,国内放量再提速
4.2026-9-1中邮证券——医药2026年中报总结:创新药产业链维持高景气
(风险提示:四川大决策投顾分享的内容旨在为您梳理投资方向及参考学习,不构成投资建议,不作为买卖依据,您应当基于审慎原则自行参考,据此操作,风险自担!)
新财网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。读者应详细了解所有相关投资风险,并请自行承担全部责任。本文内容版权归新财网投稿作者所有!文中涉及图片等内容如有侵权,请联系编辑删除。